Deutsch-Chinesische Enzyklopädie, 德汉百科
 Bayern
 Automobil
 ***Technologie
Automobil
*Selbstfahrendes Kraftfahrzeug
Bayern
 IT-Times
Fahrerassistenzsysteme

 Wirtschaft und Handel
 Baden-Württemberg
Bayern
 Berlin
 Brandenburg
 Bremen
 Finanz
 Hamburg
 Hessen
 Mecklenburg-Vorpommern
 Niedersachsen
 Nordrhein-Westfalen
NuetzlicheInfo
 Rheinland-Pfalz
 Saarland
 Sachsen
 Sachsen-Anhalt
 Schleswig-Holstein
 Thüringen
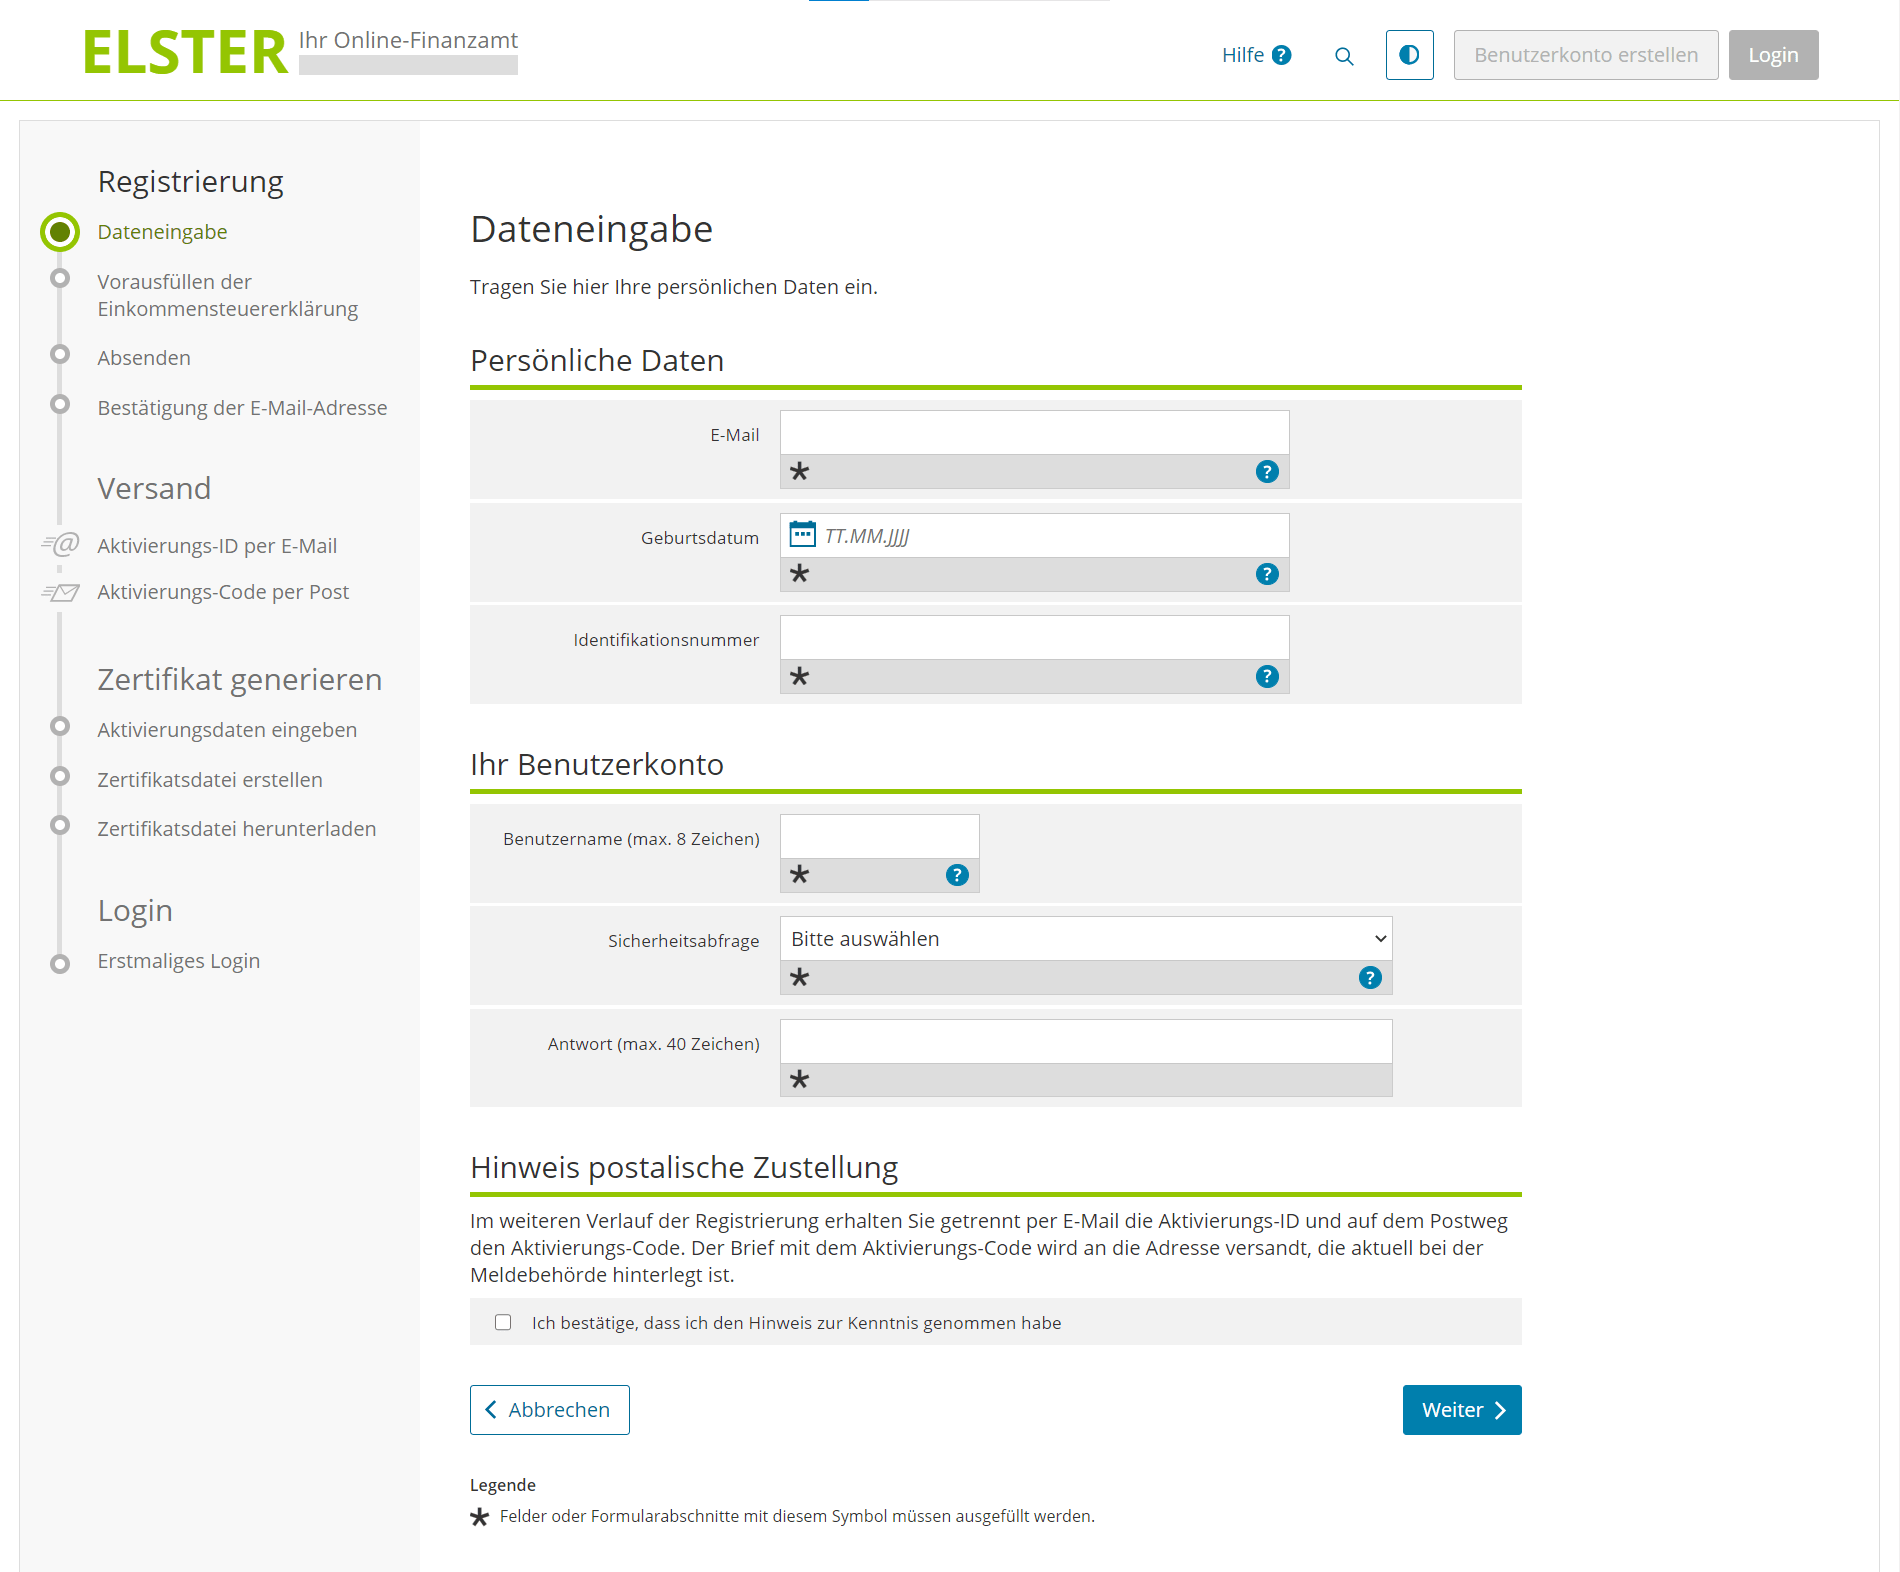
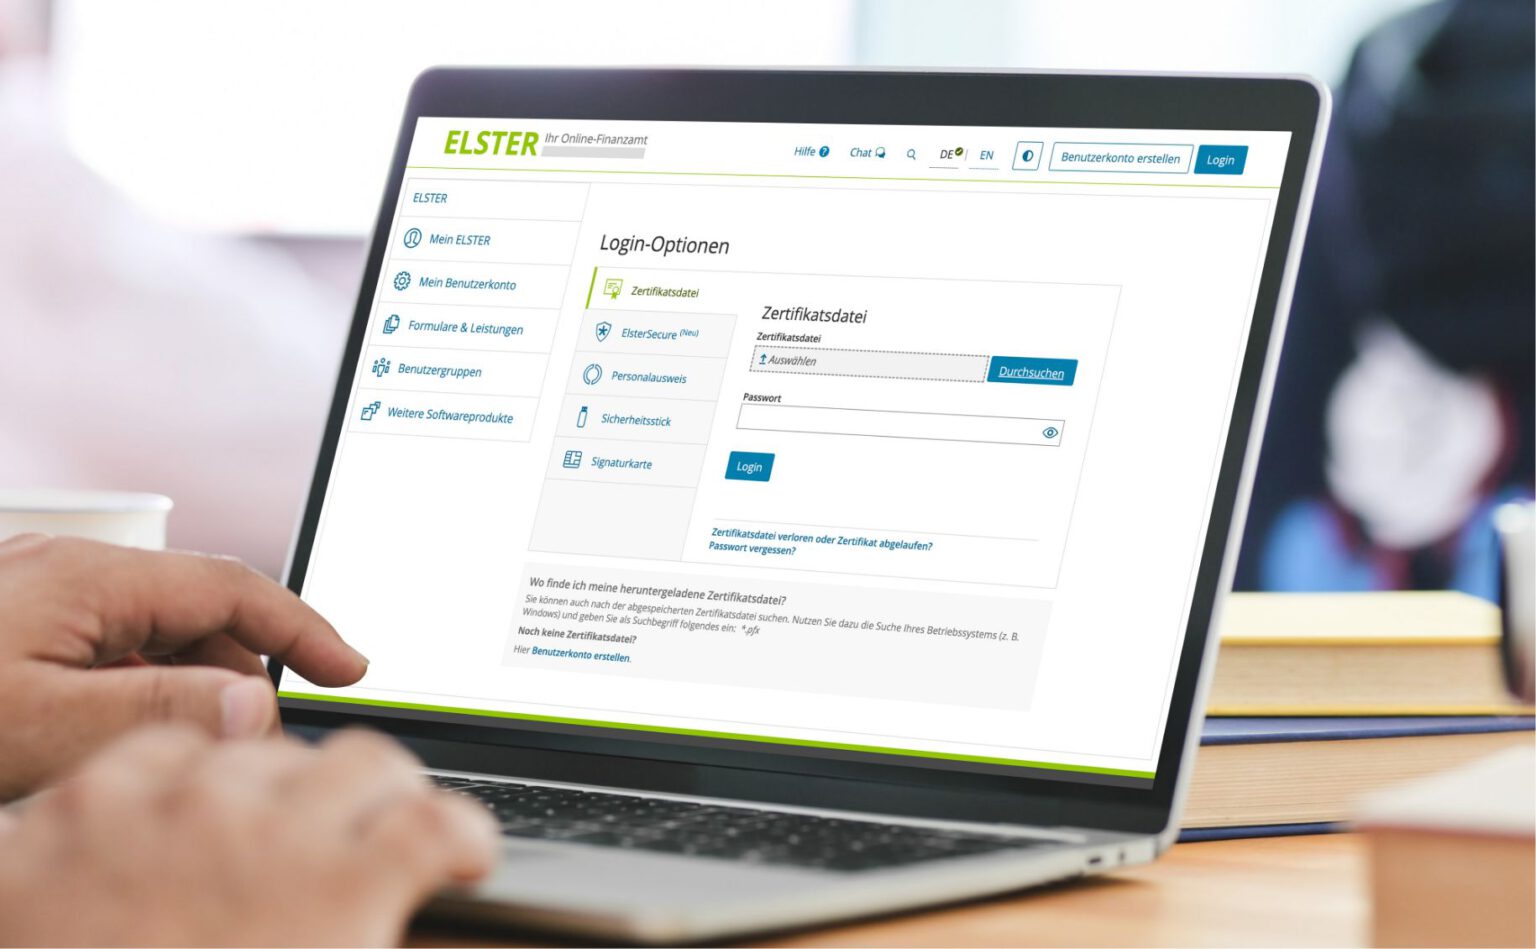
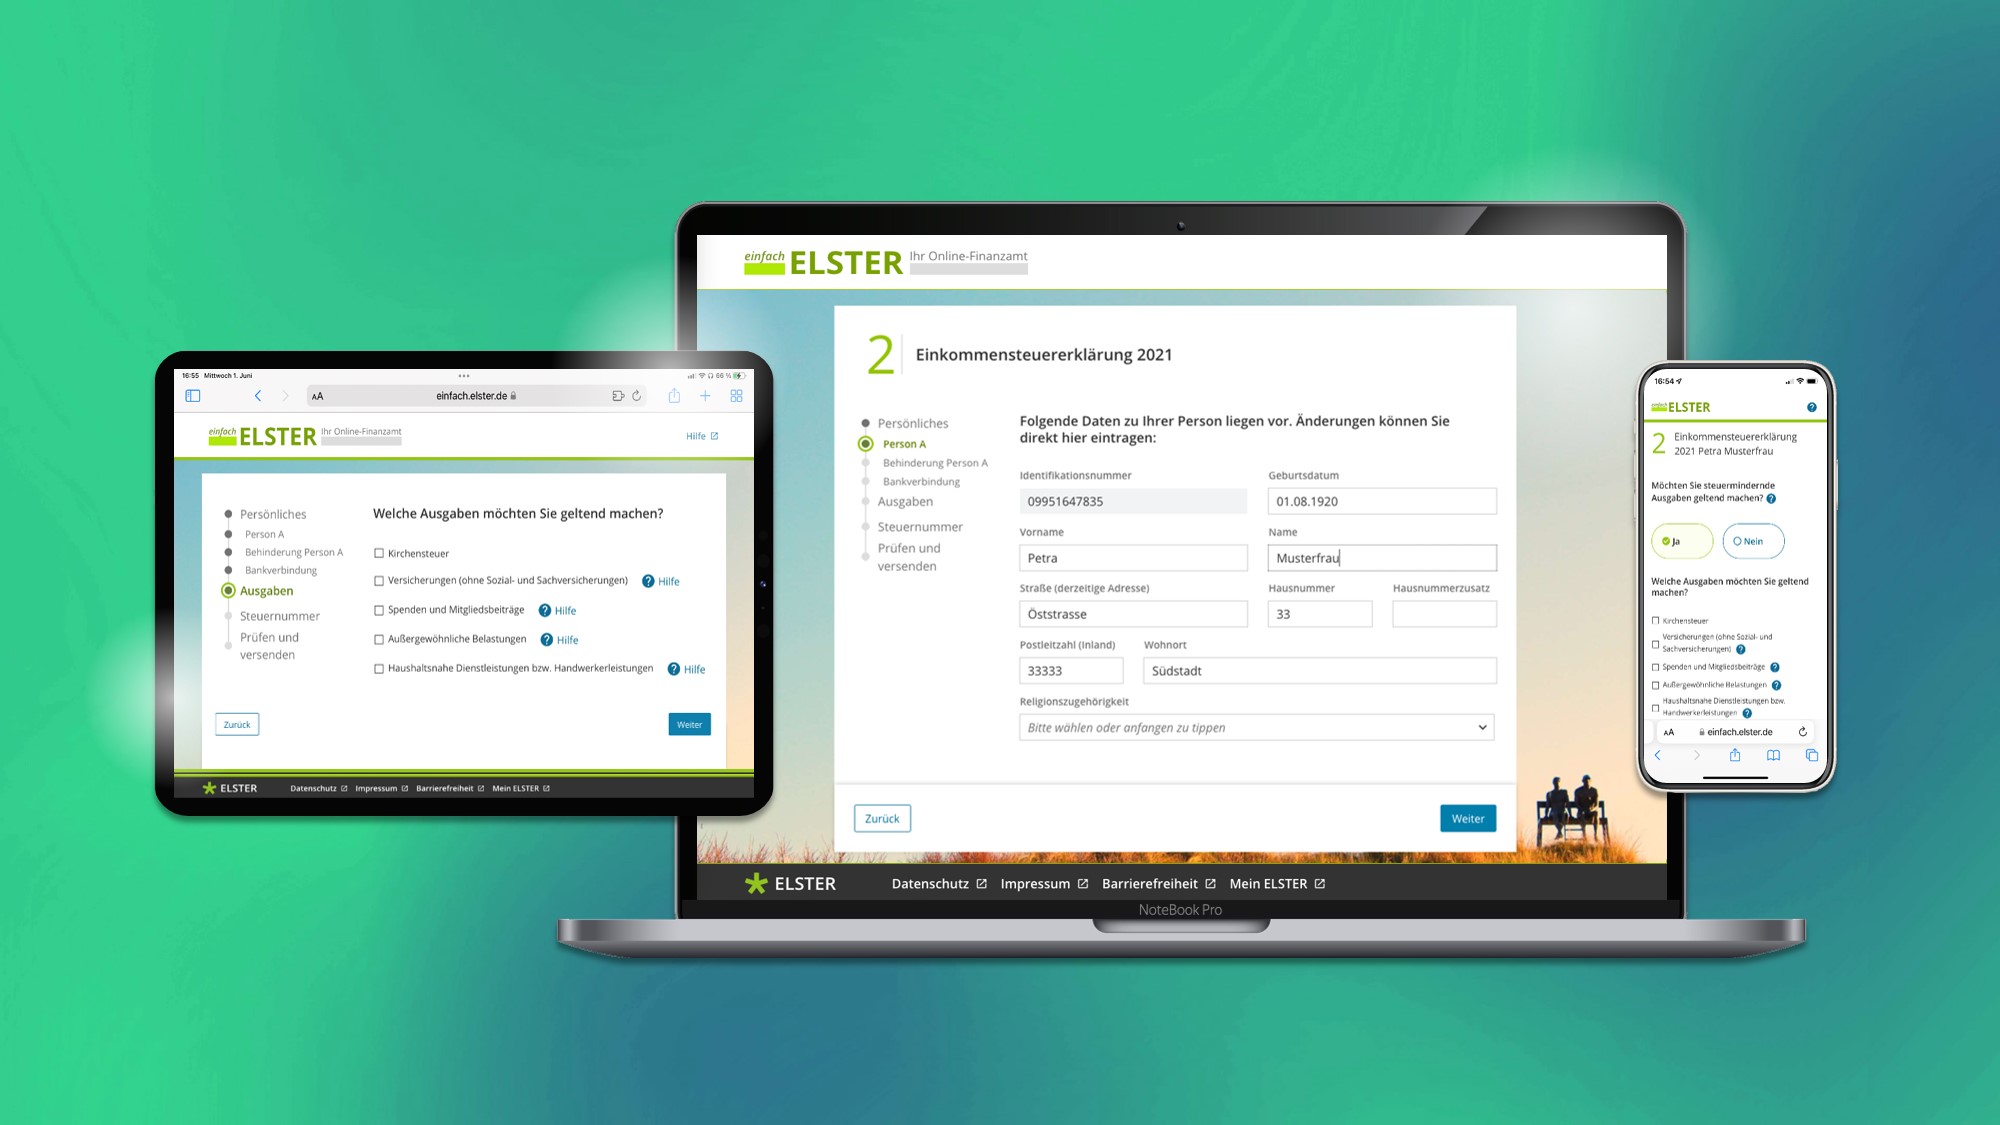
Unter der Digitalisierung des Steuerverfahrens ist die schrittweise Umwandlung der Übermittlung von Daten zwischen dem Steuerpflichtigen und der Finanzverwaltung auf ein elektronisches Verfahren zu verstehen (→ ELSTER/KONSENS). Der größte Vorteil der Digitalisierung ist die Reduzierung der papierbasierten Prozesse und damit einhergehend die Effizienzsteigerung durch die Automatisierung der Abwicklung.
Überblick
Zu der Digitalisierung des Steuerverfahrens gehören insbesondere die elektronische Automatisierung der folgenden Prozesse:[1]
- Elektronische Steuererklärung (einschließlich Steueranmeldung)
- Elektronische Bilanz (E-Bilanz)
- Ergebnisse aus steuerlichen Prüfungen (insbesondere Bericht der Außenprüfung)
- elektronische Bekanntgabe von Steuerbescheiden (Digitaler Verwaltungsakt)
Rechtliche Rahmenbedingungen
Die Steuergesetze enthalten zahlreiche Einzelregelungen, aus denen sich die Verpflichtungen für den Steuerpflichtigen ergeben, seine Daten auf elektronische Weise zu übermitteln. Grundsätzlich besteht insbesondere für die folgenden Erklärungen eine Pflicht zur elektronischen Übermittlung:
Ertragsteuern
- Einkommensteuererklärung wenn Steuerpflichtige Einkünfte aus Land- und Forstwirtschaft, Einkünften aus Gewerbebetrieb oder Einkünften aus selbständiger Arbeit haben (§ 25 Abs. 4 EStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Körperschaftsteuererklärung (§ 31 Abs. 1a KStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Gewerbesteuererklärung und Zerlegungserklärung (§ 14a GewStG) – Pflicht zur elektronischen Übermittlung seit 2011
- E-Bilanz (§ 5b EStG) – Pflicht zur elektronischen Übermittlung seit 2014
- Einnahmenüberschussrechnung (§ 60 Abs. 4 EStDV) – Pflicht zur elektronischen Übermittlung seit 2011
- Lohnsteuer-Anmeldung (§ 41a Abs. 1 S. 2 EStG) und Lohnsteuerbescheinigung (§ 41b Abs. 1 S. 2 EStG) – Pflicht zur elektronischen Übermittlung seit 2005
- Kapitalertragsteuer-Anmeldung (§ 45a Abs. 1 S. 1 EStG) – Pflicht zur elektronischen Übermittlung seit 2009
Umsatzsteuer
- Umsatzsteuer-Voranmeldung (§ 18 Abs. 1 S. 1 UStG) – Pflicht zur elektronischen Übermittlung seit 2005
- Umsatzsteuererklärung (§ 18 Abs. 3 UStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Zusammenfassende Meldung (§ 18a Abs. 1 UStG) – Pflicht zur elektronischen Übermittlung seit 2007
- Dauerfristverlängerung (§ 48 Abs. 1 S. 2 UStDV) – Pflicht zur elektronischen Übermittlung seit 2011
Bei den oben dargestellten Erklärungen darf ein Steuerpflichtiger nur dann die Erklärung in Papierform an die Finanzverwaltung einreichen, wenn die elektronische Übermittlung für den Steuerpflichtigen eine unbillige Härte darstellt. Für Erklärungen, bei denen keine gesetzliche Einzelfallregelung besteht, ist eine elektronische Übermittlung erlaubt, wenn die Finanzverwaltung einen entsprechenden technischen Zugang eröffnet hat (§ 87a Abs. 1 S. 1 AO).
Elektronische Signatur
Bei einer elektronischen Übermittlung an die Finanzverwaltung ist eine elektronische Signatur (auch Authentifizierung genannt) zwingend vorgegeben. Durch die elektronische Signatur kann von der Finanzverwaltung nachträglich überprüft werden, ob die Daten vom korrekten Absender übermittelt worden sind.

 Urlaub und Reisen

Der Englische Garten befindet sich im Münchner Nordosten am Westufer der Isar. Mit seiner 3,75 km² großen Grünanlage gehört er zu den größeren Parkanlagen der Welt. Die Bezeichnung Englischer Garten wurde von den englischen Landschaftsgärten übernommen, die Friedrich Ludwig von Sckell bei der Gestaltung des Geländes zum Vorbild genommen hatte.
Der Münchner Englische Garten zählt zu den ersten großen kontinentaleuropäischen Parkanlagen, die von jedermann betreten werden durften. Als eine der weiträumigsten innerstädtischen Parkanlagen der Welt ist der Englische Garten sowohl bei Münchnern als auch bei Touristen mit jährlich rund 5 Millionen Besuchern sehr beliebt.[1][2]
In den 1940er-Jahren entstand eine „Lastenstraße“, deren Bau mit Kriegszwecken begründet wurde. Nach dem Zweiten Weltkrieg wurde die Verbindung zum Isarring, einer vierstreifigen Hauptverkehrsstraße, erweitert. Diese teilt seitdem die Grünanlage in einen Süd- (den ursprünglichen „Englischen Garten“) und einen Nordteil (die Hirschau). Der südliche, zur Innenstadt gelegene Bereich mit einer Länge von zwei Kilometern umfasst etwa 130 Hektar, der nördliche, weniger stark besuchte, etwa 245 Hektar und erstreckt sich über drei Kilometer parallel zur Isar.
英国公园(Englischer Garten)是德国慕尼黑的一个公园,从市中心向东北方伸展直到城市边界。它是由本杰明·汤普森于1789年兴建。
英国公园占地约3.7 公里²,比纽约中央公园大,但小于都柏林凤凰公园,是欧洲最大的城市公园之一。它的名称来自于其景观的风格;英式庭园 (English garden),这种风格在18世纪中期至19世纪早期在英国很受欢迎。

 Essen und Trinken
Bayern
 Unternehmen
Deutschland, Österreich, Schweiz
Unternehmen
*Jahrhundertealte Unternehmen der Welt

 Architektur


 Bayern
Deutschland
Italien
 Luft- und Raumfahrt
 Militär,Verteidigung und Ausrüstung
Militärflugzeuge
Militärflugzeuge
Eurofighter Typhoon
Militärflugzeuge
Eurofighter Typhoon Tranche 1
Militärflugzeuge
Eurofighter Typhoon Tranche 2
Militärflugzeuge
Eurofighter Typhoon Tranche 3A
Vereinigtes Königreich

 Europäische Union

 Transport und Verkehr
Bayern
 Calabria
 Campania
Dänemark
Deutschland
 Emilia-Romagna
Finnland
Hamburg
Hessen
Italien
 Lazio
Niedersachsen
Österreich
Schleswig-Holstein
Schweden
 Sicilia
 Tirol
 Toscana
 Trentino-Alto Adige
 Veneto