
Deutsch-Chinesische Enzyklopädie, 德汉百科
 Saarland
 Architecture
 Renaissance architecture
 Deutsche Renaissance
Renaissance architecture
Englische Renaissance
Renaissance architecture
Französische Renaissance
 Baden-Wuerttemberg
 Bavaria
 Berlin
 Brandenburg
 Bremen
Germany
 History
M 1500 - 2000 AD
 Hamburg
 Hessen
 Mecklenburg-Vorpommern
 Lower Saxony
 North Rhine-Westphalia
 Rhineland-Palatinate
 Review
Saarland
 Saxony
 Saxony-Anhalt
 Schleswig-Holstein
 Thuringia
 Traditions

Copyright © Institut für Länderkunde, Leipzig 2001
Die detaillierte Regionalkarte gibt es direkt beim Archiv des Nationalatlas Bundesrepublik Deutschland als PDF-Download.
 Energy resource
Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Germany
 Renewable Energy
Windenergie
 Financial
*Germany economic data
 Geography
*World overview
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia

(Quelle:https://www.windkraft-journal.de/)
 Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Germany
Hamburg
 Hand in Hand
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia
 Economy and trade

 Companies
Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Germany
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Official sponsors of the 2024 European Football Championship
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia
 Transport and traffic
Railway
Transport and traffic
High speed traffic
Die Deutsche Bahn AG (kurz DB AG oder DB) ist ein bundeseigener Mobilitäts- und Transportkonzern mit dem Kerngeschäft Eisenbahn. Unter dem Dach des DB-Konzerns betreiben DB Fernverkehr (Personenfernverkehr), DB Regio (Personennahverkehr) und DB Cargo (Schienengüterverkehr) das operative Geschäft; die Konzerntochter DB InfraGO betreibt zudem große Teile der deutschen Eisenbahninfrastruktur.
Mehrere Eisenbahninfrastrukturunternehmen sowie eine Reihe von Eisenbahnverkehrsunternehmen gehören zum Konzern. Die DB betreibt den größten Teil des deutschen Schienennetzes wie auch den Großteil des Eisenbahnverkehrs in Deutschland und ist darüber hinaus international im Transport- und Logistikbereich tätig. Die DB entstand 1994 aus der Fusion der Deutschen Bundesbahn und der Deutschen Reichsbahn. Gleichzeitig wurde die Deutsche Bahn im Rahmen der Bahnreform in Form einer Aktiengesellschaft aufgestellt, deren Kapital vom Bund, vertreten durch das Bundesministerium für Verkehr (BMV), gehalten wird.
Im Schienenverkehr erzielt das Unternehmen etwa die Hälfte des Gesamtumsatzes. Die andere Hälfte des operativen Geschäfts macht das weitere Transport- und Logistikgeschäft sowie verschiedene Dienstleistungen aus. Das Unternehmen erwirtschaftet Teile seines Umsatzes über Verkehrsverträge mit der öffentlichen Hand; bezuschusst werden ebenfalls Unterhalt und Ausbau der Infrastruktur.
德国铁路股份公司(德语:Deutsche Bahn AG),一般简称为德国铁路或德铁(DB),是一家总部设于柏林的德国国有运输公司,于1994年在法兰克福创立,由原德国联邦铁路及德国国营铁路合并而成。公司重新于2000年迁至柏林,入驻位于柏林波茨坦广场旁新落成的铁路塔。该集团的开发和其它一些中央部门则仍设在法兰克福。目前,它是仅次于德国邮政的世界第二大运输企业[2],也是欧洲最大的铁路运营商及铁路基建商。因政府长年对德国联邦铁路集团的投资不足,以致2020年代的列车到站正点率降到50-60%(尚不计误点6分钟内与直接取消的班次)而重创德国联邦铁路集团声誉。[3][4]
德国铁路的企业结构为康采恩式,并拥有超过1000家分支机构或子公司[5]。其中在铁路运输行业最著名的有主营客运的德铁长途运输和德铁区域运输、以及主营货运的德铁信可铁路。德铁网络则作为铁路基础设施企业,拥有德国最大的铁路网络。德国铁路近半数的销售收入来自轨道交通业务;另一半则由运输及物流业务、以及服务供应商业务提供。
德国铁路股份公司的股本金额为21.5亿欧元,其中4.3亿为无面额股份。德国联邦政府拥有其全部的股权[6]。由于联邦政府保留了全部股份,因此德国铁路本身不存在商业交易,其商业化操作由国家控股的下属私人公司完成。该公司的收入有部分来自于与公营机构的服务合同,以及政府对于维护和扩大基础设施建设的财政补贴。
 Education and Research
Berlin
Bremen
Germany
Hessen
 IT-Times
Artificial Intelligence
Lower Saxony
Rhineland-Palatinate
Saarland
Schleswig-Holstein

Das Deutsche Forschungszentrum für Künstliche Intelligenz GmbH (DFKI) ist auf dem Gebiet innovativer Softwaretechnologien auf der Basis von Methoden der Künstlichen Intelligenz die führende wirtschaftsnahe Forschungseinrichtung Deutschlands. Es unterhält Standorte in Kaiserslautern, Saarbrücken, Bremen, Oldenburg und Osnabrück, Labore in Berlin, Darmstadt und Lübeck sowie eine Außenstelle in Trier.
Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
German half-timbered street
Germany
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia
 Vacation and Travel

Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Germany
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Rhineland-Palatinate
Review
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia


| IG Bauen-Agrar-Umwelt | IG BAU | ||||||
| IG Bergbau, Chemie, Energie | IG BCE | ||||||
| Gewerkschaft Erziehung und Wissenschaft | GEW | ||||||
| IG Metall | IGM | ||||||
| Gewerkschaft Nahrung-Genuss-Gaststätten | NGG | ||||||
| Gewerkschaft der Polizei | GdP | ||||||
| Eisenbahn- und Verkehrsgewerkschaft | EVG | ||||||
| Vereinte Dienstleistungsgewerkschaft | ver.di |
Der Deutsche Gewerkschaftsbund (DGB) ist die größte Dachorganisation von Einzelgewerkschaften in Deutschland. Ihm gehören acht Mitgliedsgewerkschaften mit rund 5,4 Millionen Gewerkschaftern an. Diese decken alle Branchen und Wirtschaftsbereiche ab.
Der Gewerkschaftsbund ist von Anfang an dem Prinzip der Einheitsgewerkschaft verpflichtet. Das heißt, diese sind parteipolitisch neutral. Sie stehen allen Arbeitnehmern offen, unabhängig von parteipolitischen, religiösen oder anderen weltanschaulichen Überzeugungen.
Der Geschäftsführende DGB-Bundesvorstand hat seinen Sitz in Berlin. Mitglieder im geschäftsführenden DGB-Bundesvorstand sind die DGB-Vorsitzende Yasmin Fahimi, die stellvertretende DGB-Vorsitzende Elke Hannack und die Vorstandsmitglieder Stefan Körzell und Anja Piel.
Der DGB vertritt die Interessen der acht Mitgliedsgewerkschaften gegenüber den politischen Entscheidungsträgern, Parteien und Verbänden in Bund, Ländern und Gemeinden. Der Gewerkschaftsbund ist föderal gegliedert: Es gibt 9 Bezirke, 59 Regionen und 347 Kreis- und Stadtverbände[2]. Der DGB koordiniert die gewerkschaftlichen Aktivitäten, dazu gehören die Vertretung gewerkschaftlicher Interessen in politischen Gremien, bei Anhörungen im Deutschen Bundestag oder den Landtagen sowie die Organisation von Kampagnen wie etwa zum Tag der Arbeit, dem 1. Mai.
Zudem bringt der Dachverband Konzepte zu verschiedenen politischen Themen in der politischen Debatte ein, etwa zu den Themen Arbeitsmarkt, Arbeitsbedingungen, Rente, Kranken- und Pflegeversicherung, der Frauen- und Gleichstellungspolitik, Transformation der Arbeitswelt oder in der Steuer- und Finanzpolitik.
Alle vier Jahre entscheiden Delegierte aus den acht Mitgliedsgewerkschaften im Rahmen des DGB-Bundeskongresses über die politischen Ziele des DGB. Der letzte Bundeskongress fand 2022 in Berlin statt. Bei den Vorstandswahlen wurde Yasmin Fahimi mit 93,23 Prozent der Stimmen zur neuen DGB-Vorsitzenden gewählt. Sie folgte auf Reiner Hoffmann, der seit 2014 im Amt war.
Der DGB arbeitet auf internationaler Ebene im Europäischen Gewerkschaftsbund (EGB) und im Internationalen Gewerkschaftsbund (IGB) mit und vertritt die deutsche Gewerkschaftsbewegung bei internationalen Institutionen wie der EU und der UNO.
*Chamber of commerce
*Chamber of Commerce and Industry
Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Germany
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
 Party and government
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia
Economy and trade
Chamber of Commerce and Industry

Der Deutsche Industrie- und Handelskammertag e. V. (Abkürzung: DIHK, ehemals Deutscher Industrie- und Handelstag, Abkürzung: DIHT) ist zur Zeit noch ein privatrechtlicher eingetragener Verein,[4] dessen Mitglieder im Wesentlichen die 79 deutschen Industrie- und Handelskammern (IHKs) sind, die ihrerseits Körperschaften des öffentlichen Rechts sind. Nach mehreren erfolgreichen Klagen gegen nicht zulässige Verlautbarungen der DIHK, die zu gerichtlichen Austrittsurteilen für einzelne IHKs führten, hat Bundeswirtschaftsminister Altmaier jetzt angekündigt, den DIHK als Körperschaft des öffentlichen Rechts fortzuführen[5][6].
Der DIHK hat aktuell laut Satzung die Aufgabe, die Zusammenarbeit der IHKs zu fördern und einen regelmäßigen Erfahrungsaustausch zu gewährleisten. Er erhebt einen Mitgliedsbeitrag von den IHKs. Auf nationaler, europäischer und internationaler Ebene vertritt der DIHK Interessen der gewerblichen deutschen Wirtschaft (oder Teilen von ihr) gegenüber Entscheidern der Bundespolitik und den europäischen Institutionen. Er koordiniert zugleich die Arbeit des weltweiten Netzes der Deutschen Auslandshandelskammern. Sitz ist das Haus der Deutschen Wirtschaft in Berlin.
Association of German Chambers of Industry and Commerce (German: Deutscher Industrie- und Handelskammertag, DIHK) is a German 'chamber,' similar to an English guild but is required under German law and provides political influence of a trade union. This organization was formerly known as the Deutscher Industrie- und Handelstag or DIHT.
德国工商总会(德语:Deutscher Industrie- und Handelskammertag,DIHK)是一个德国商会,类似于英格兰的行会,该组织的前身是德国工业与贸易协会(Deutscher Industrie- und Handelstag),简称DIHT。该组织总部位于柏林,主要办事处位于布鲁塞尔,代表处遍布欧洲。
 Religion
Baden-Wuerttemberg
Bavaria
Berlin
Germany
 Grand Est
Hamburg
Hessen
Lower Saxony
North Rhine-Westphalia
 Upper Austria
Austria
Poland
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
 Salzburg
 Tyrol
Czech Republic
 Vienna
Der Deutsche Katholikentag ist eine mehrtägige Großveranstaltung, die in der Regel alle zwei Jahre vom Zentralkomitee der deutschen Katholiken (ZdK) in Zusammenarbeit mit einem wechselnden Gastgeber-Bistum organisiert wird. Er versteht sich als eine Mischung aus Glaubensfest und Diskussionsforum für aktuelle gesellschaftliche, politische und kirchliche Themen.
德国天主教日/德国天主教大会是一项为期数天的大型活动,通常由德国天主教中央委员会(ZdK)与轮流担任东道主的教区合作,每两年举办一次。该活动既是信仰庆典,也是针对当前社会、政治和教会议题的讨论论坛。
Baden-Wuerttemberg
Bavaria
Berlin
Brandenburg
Bremen
Financial
Hamburg
Hessen
Mecklenburg-Vorpommern
Lower Saxony
North Rhine-Westphalia
Useful info
Rhineland-Palatinate
Saarland
Saxony
Saxony-Anhalt
Schleswig-Holstein
Thuringia
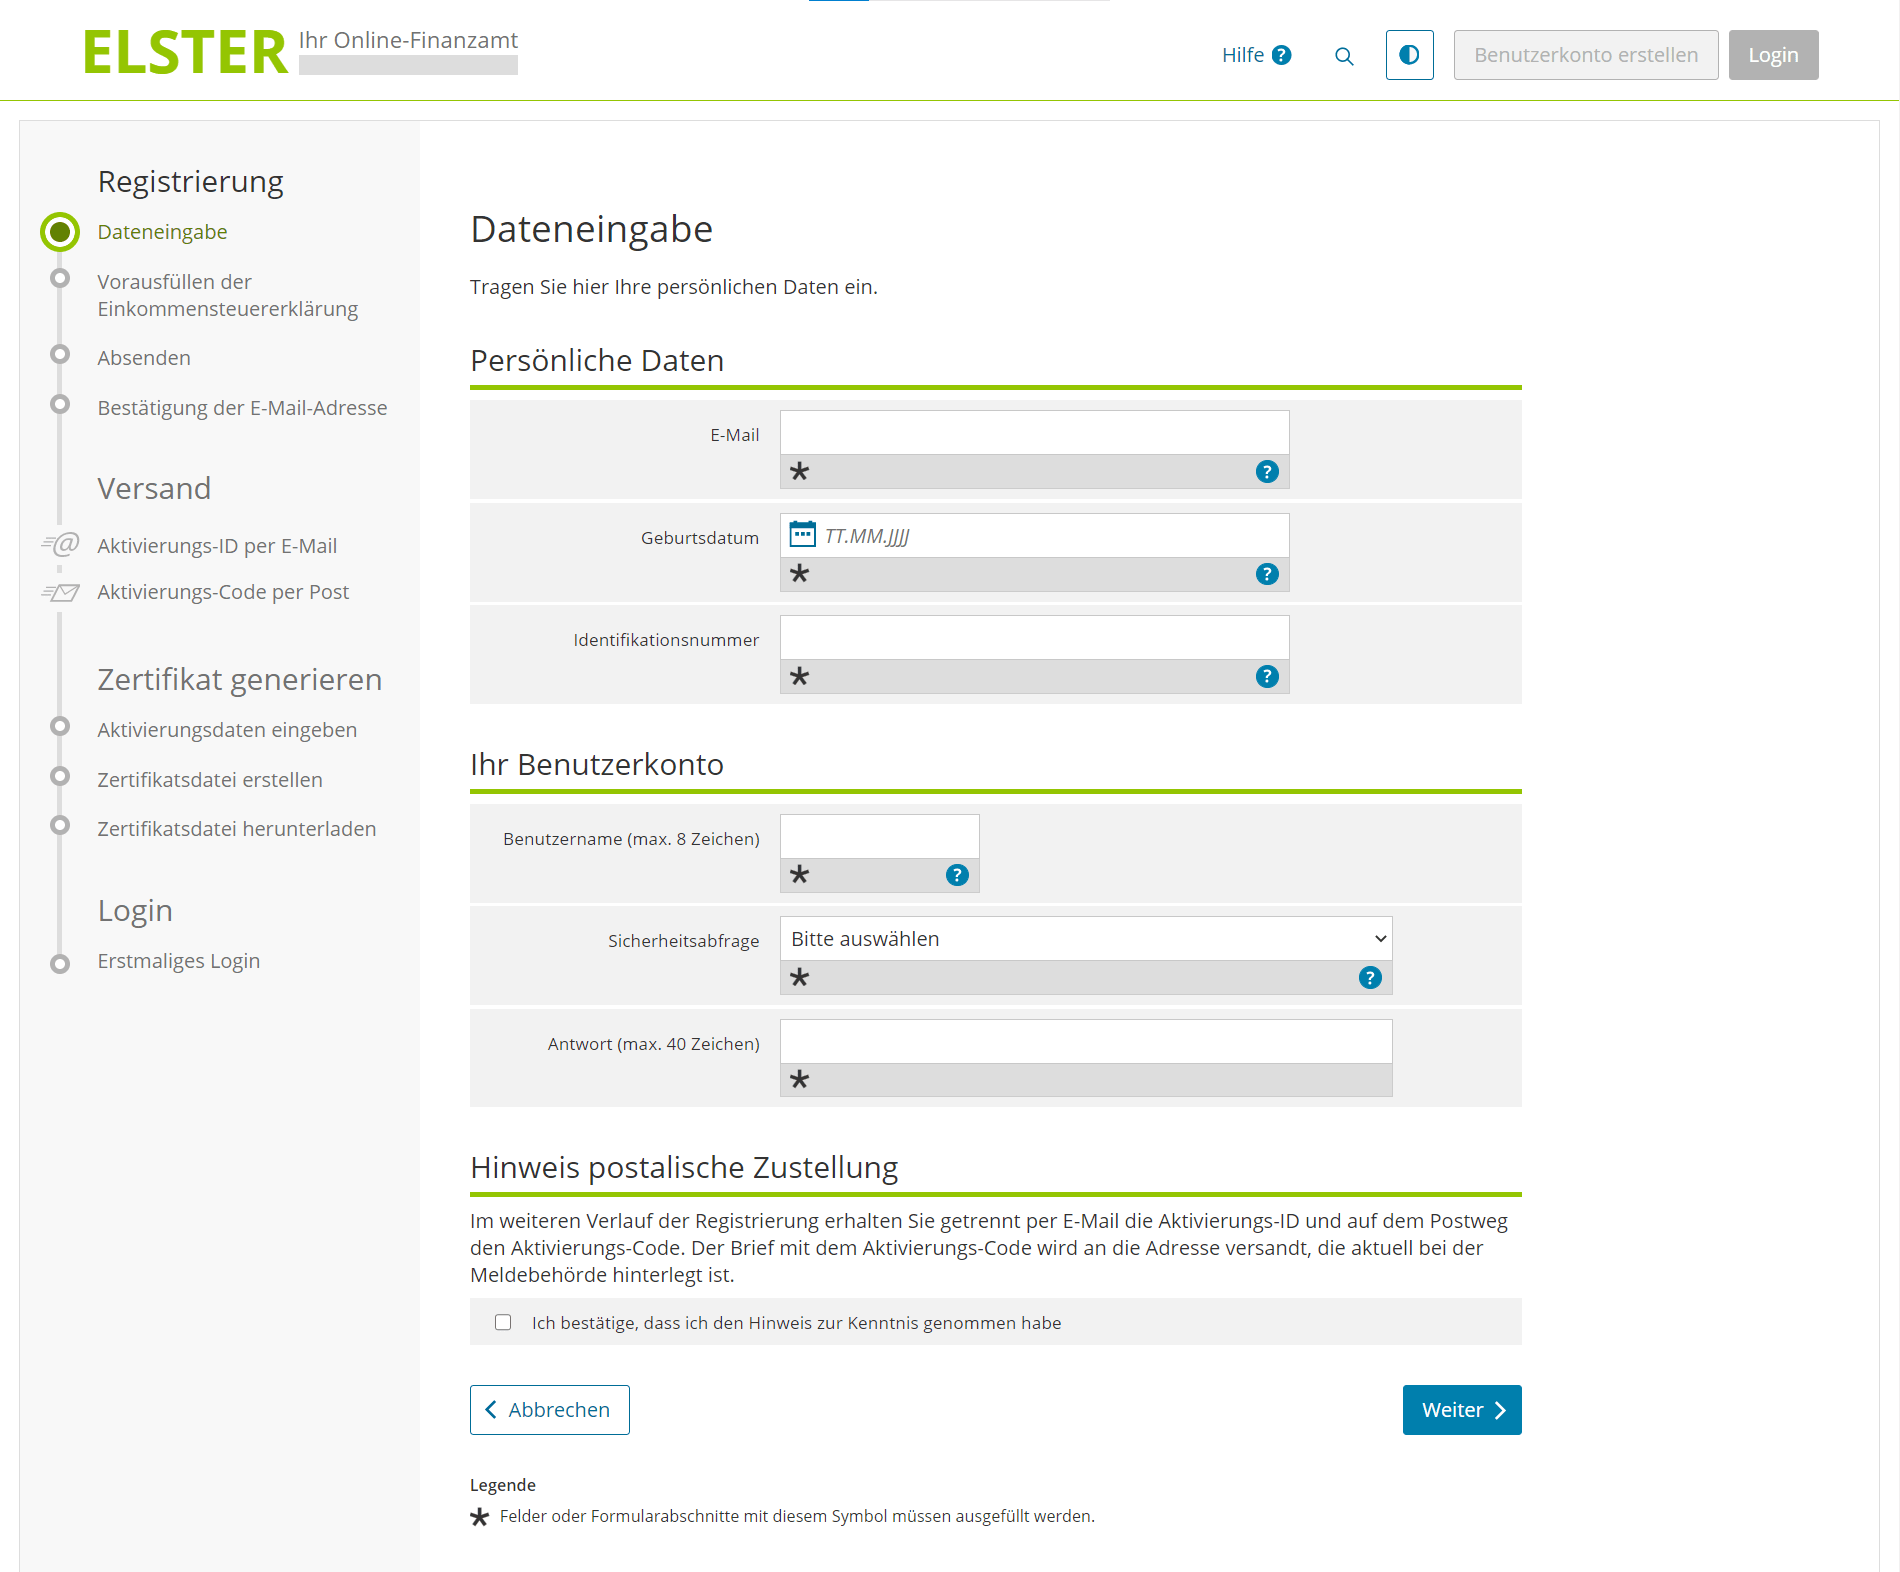
Unter der Digitalisierung des Steuerverfahrens ist die schrittweise Umwandlung der Übermittlung von Daten zwischen dem Steuerpflichtigen und der Finanzverwaltung auf ein elektronisches Verfahren zu verstehen (→ ELSTER/KONSENS). Der größte Vorteil der Digitalisierung ist die Reduzierung der papierbasierten Prozesse und damit einhergehend die Effizienzsteigerung durch die Automatisierung der Abwicklung.
Überblick
Zu der Digitalisierung des Steuerverfahrens gehören insbesondere die elektronische Automatisierung der folgenden Prozesse:[1]
- Elektronische Steuererklärung (einschließlich Steueranmeldung)
- Elektronische Bilanz (E-Bilanz)
- Ergebnisse aus steuerlichen Prüfungen (insbesondere Bericht der Außenprüfung)
- elektronische Bekanntgabe von Steuerbescheiden (Digitaler Verwaltungsakt)
Rechtliche Rahmenbedingungen
Die Steuergesetze enthalten zahlreiche Einzelregelungen, aus denen sich die Verpflichtungen für den Steuerpflichtigen ergeben, seine Daten auf elektronische Weise zu übermitteln. Grundsätzlich besteht insbesondere für die folgenden Erklärungen eine Pflicht zur elektronischen Übermittlung:
Ertragsteuern
- Einkommensteuererklärung wenn Steuerpflichtige Einkünfte aus Land- und Forstwirtschaft, Einkünften aus Gewerbebetrieb oder Einkünften aus selbständiger Arbeit haben (§ 25 Abs. 4 EStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Körperschaftsteuererklärung (§ 31 Abs. 1a KStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Gewerbesteuererklärung und Zerlegungserklärung (§ 14a GewStG) – Pflicht zur elektronischen Übermittlung seit 2011
- E-Bilanz (§ 5b EStG) – Pflicht zur elektronischen Übermittlung seit 2014
- Einnahmenüberschussrechnung (§ 60 Abs. 4 EStDV) – Pflicht zur elektronischen Übermittlung seit 2011
- Lohnsteuer-Anmeldung (§ 41a Abs. 1 S. 2 EStG) und Lohnsteuerbescheinigung (§ 41b Abs. 1 S. 2 EStG) – Pflicht zur elektronischen Übermittlung seit 2005
- Kapitalertragsteuer-Anmeldung (§ 45a Abs. 1 S. 1 EStG) – Pflicht zur elektronischen Übermittlung seit 2009
Umsatzsteuer
- Umsatzsteuer-Voranmeldung (§ 18 Abs. 1 S. 1 UStG) – Pflicht zur elektronischen Übermittlung seit 2005
- Umsatzsteuererklärung (§ 18 Abs. 3 UStG) – Pflicht zur elektronischen Übermittlung seit 2011
- Zusammenfassende Meldung (§ 18a Abs. 1 UStG) – Pflicht zur elektronischen Übermittlung seit 2007
- Dauerfristverlängerung (§ 48 Abs. 1 S. 2 UStDV) – Pflicht zur elektronischen Übermittlung seit 2011
Bei den oben dargestellten Erklärungen darf ein Steuerpflichtiger nur dann die Erklärung in Papierform an die Finanzverwaltung einreichen, wenn die elektronische Übermittlung für den Steuerpflichtigen eine unbillige Härte darstellt. Für Erklärungen, bei denen keine gesetzliche Einzelfallregelung besteht, ist eine elektronische Übermittlung erlaubt, wenn die Finanzverwaltung einen entsprechenden technischen Zugang eröffnet hat (§ 87a Abs. 1 S. 1 AO).
Elektronische Signatur
Bei einer elektronischen Übermittlung an die Finanzverwaltung ist eine elektronische Signatur (auch Authentifizierung genannt) zwingend vorgegeben. Durch die elektronische Signatur kann von der Finanzverwaltung nachträglich überprüft werden, ob die Daten vom korrekten Absender übermittelt worden sind.